 3:55
Tesla Q3 2026: marges herstellen en kasstroom weer positief, maar winst 43% lager
Tesla verdiende 0,48 dollar per aandeel (aangepast) bij een gelijkblijvende omzet van 28,05 miljard dollar, beter dan verwacht. De brutomarge steeg naar 19,6% en er bleef 1,53 miljard aan vrije kasstroom over, maar hogere AI-uitgaven drukken de nettowinst.
Tesla heeft woensdagavond 21 oktober de cijfers over het derde kwartaal van 2026 gepubliceerd, kort na het sluiten van de Amerikaanse beurs. Het beeld valt beter uit dan veel analisten vreesden. De omzet bleef gelijk en de winst daalde opnieuw, maar de marges herstelden en het bedrijf hield geld over in plaats van dat het geld verbrandde. De toelichting met Elon Musk begint om 23.30 uur Nederlandse tijd.
De belangrijkste cijfers
- Omzet: 28,05 miljard dollar, vrijwel gelijk aan een jaar eerder en precies in lijn met de circa 28 miljard waarop Wall Street rekende.
- Aangepaste winst per aandeel: 0,48 dollar. Dat is meer dan de verwachte 0,45 dollar, maar iets minder dan de 0,50 dollar van vorig jaar.
- Nettowinst (GAAP): 787 miljoen dollar, 43% lager, oftewel 0,22 dollar per aandeel.
- Operationele winst: 718 miljoen dollar, minder dan de helft van de 1,62 miljard een jaar eerder. De operationele marge komt daarmee op 2,6%. Nog altijd mager, maar wel bijna twee keer zo hoog als de 1,4% in het tweede kwartaal.
- Vrije kasstroom: plus 1,53 miljard dollar. Analisten (consensus van Bloomberg) gingen nog uit van een uitstroom van ongeveer 4,5 miljard.
Marges veren op
Voor beleggers is de brutomarge waarschijnlijk het beste nieuws. Over het hele bedrijf steeg die naar 19,6%, tegen 18,0% een jaar geleden en 16,8% in het vorige kwartaal. Bij de auto's kwam de brutomarge zonder emissierechten uit op 18,1%, tegen 15,4% vorig jaar en 16,3% in het tweede kwartaal.
Die verbetering kwam er zonder veel hulp van emissierechten, die Tesla verkoopt aan autofabrikanten die hun uitstootdoelen niet halen. De opbrengst daarvan kromp met 73% tot 113 miljoen dollar. De betere automarge zit dus echt in de auto's zelf.
Volgens Tesla was de orderportefeuille voor personenauto's aan het einde van het kwartaal de grootste in vier jaar, en remde vooral de beschikbaarheid van batterijen een hogere productie af, niet de vraag. De voorraad daalde van 15 naar 11 dagen verkoop. Niet iedereen zal die uitleg zomaar slikken: de gemiddelde verkoopprijs daalt al een tijd, en dat past niet echt bij een fabrikant die de vraag niet kan bijbenen.
Energie: minder omzet, veel betere marge
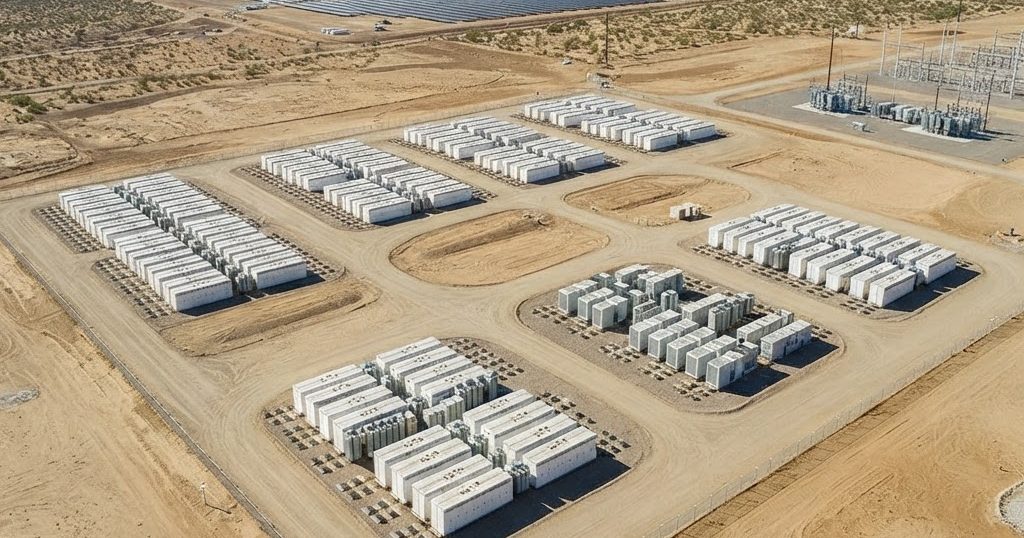
De tak voor thuisbatterijen, grote opslagsystemen en zonne-energie liet een wisselend beeld zien. De omzet daalde met 16% naar 2,88 miljard dollar, terwijl er wel 10% meer opslag werd geplaatst: 13,7 GWh (dat cijfer was al bekend en viel tegen). Tegelijk schoot de brutomarge omhoog naar 33%, van ongeveer 20% in het tweede kwartaal en ruim boven de bandbreedte van zo'n 20 tot 25% die Tesla eerder noemde.
De categorie diensten en overig, met onder meer Superchargers, verzekeringen, betaalde software en occasions, groeide met 33% naar 4,61 miljard dollar, met een recordbrutowinst van 734 miljoen.
Uitgaven aan AI blijven stijgen
Dat de winst toch daalt, komt door flink hogere kosten. De bedrijfskosten stegen met 39% tot 4,78 miljard dollar. Onderzoek en ontwikkeling werd 69% duurder (2,76 miljard), omdat Tesla fors investeert in de Cybercab, robot Optimus en het trainen van AI. Ook de beloning in aandelen liep op, naar 1,17 miljard.
De investeringen kwamen uit op 4,73 miljard dollar: meer dan het dubbele van vorig jaar, maar duidelijk minder dan de ongeveer 7,8 miljard die analisten hadden ingeschat. Tesla houdt vast aan een investeringsbudget van meer dan 25 miljard dollar voor heel 2026. In de eerste negen maanden is ongeveer 13 miljard uitgegeven, dus in het vierde kwartaal zou nog zo'n 12 miljard moeten volgen. Dat maakt de kasstroom in het laatste kwartaal een belangrijke vraag. Eind september had Tesla 45,4 miljard dollar aan liquide middelen en beleggingen.
Twee boekhoudkundige posten beïnvloedden de nettowinst: een ongerealiseerde winst van 288 miljoen op de bitcoins van Tesla en een ongerealiseerd verlies van 142 miljoen op het belang in SpaceX.
FSD en robotaxi
Tesla telde 1,74 miljoen actieve FSD-gebruikers, 67% meer dan een jaar eerder. Let wel: daar zitten ook klanten bij die FSD in één keer hebben gekocht, niet alleen maandabonnees. De robotaxidienst had eind september in totaal bijna 2 miljoen mijl (ruim 3 miljoen kilometer) zonder veiligheidschauffeur afgelegd. De Cybercab rijdt sinds ongeveer een maand voor het einde van het kwartaal mee in de vloot in Austin.
Waarom dit belangrijk is en waar je op moet letten
Na een zwak tweede kwartaal, waarin Tesla de winstverwachting ruim miste en geld verbrandde, wijst dit rapport erop dat de kern van het bedrijf zich stabiliseert: betere marges, een positieve kasstroom en lagere investeringen dan gevreesd. De winst ligt wel nog ver onder het niveau van vorig jaar, en de rekening voor AI en zelfrijdende techniek loopt snel op.
Let vanavond tijdens de toelichting op:
- Of Tesla het investeringsplan voor het vierde kwartaal bevestigt of stilletjes verlaagt.
- Tijdlijnen voor massaproductie van de Cybercab en uitbreiding van de robotaxi naar meer steden.
- Nieuws over de productie van Optimus in Fremont.
- Opmerkingen over een mogelijke fusie met SpaceX, die speciale commissies bij beide bedrijven nu onderzoeken. Musk zei eerder wel dat een kwartaaltoelichting niet de plek is om over zo'n deal te praten.
Het belangrijkste nieuws uit de toelichting zetten we in een apart artikel op een rij.
Dit artikel is alleen bedoeld als informatie en is geen financieel advies.